
文|钱伟
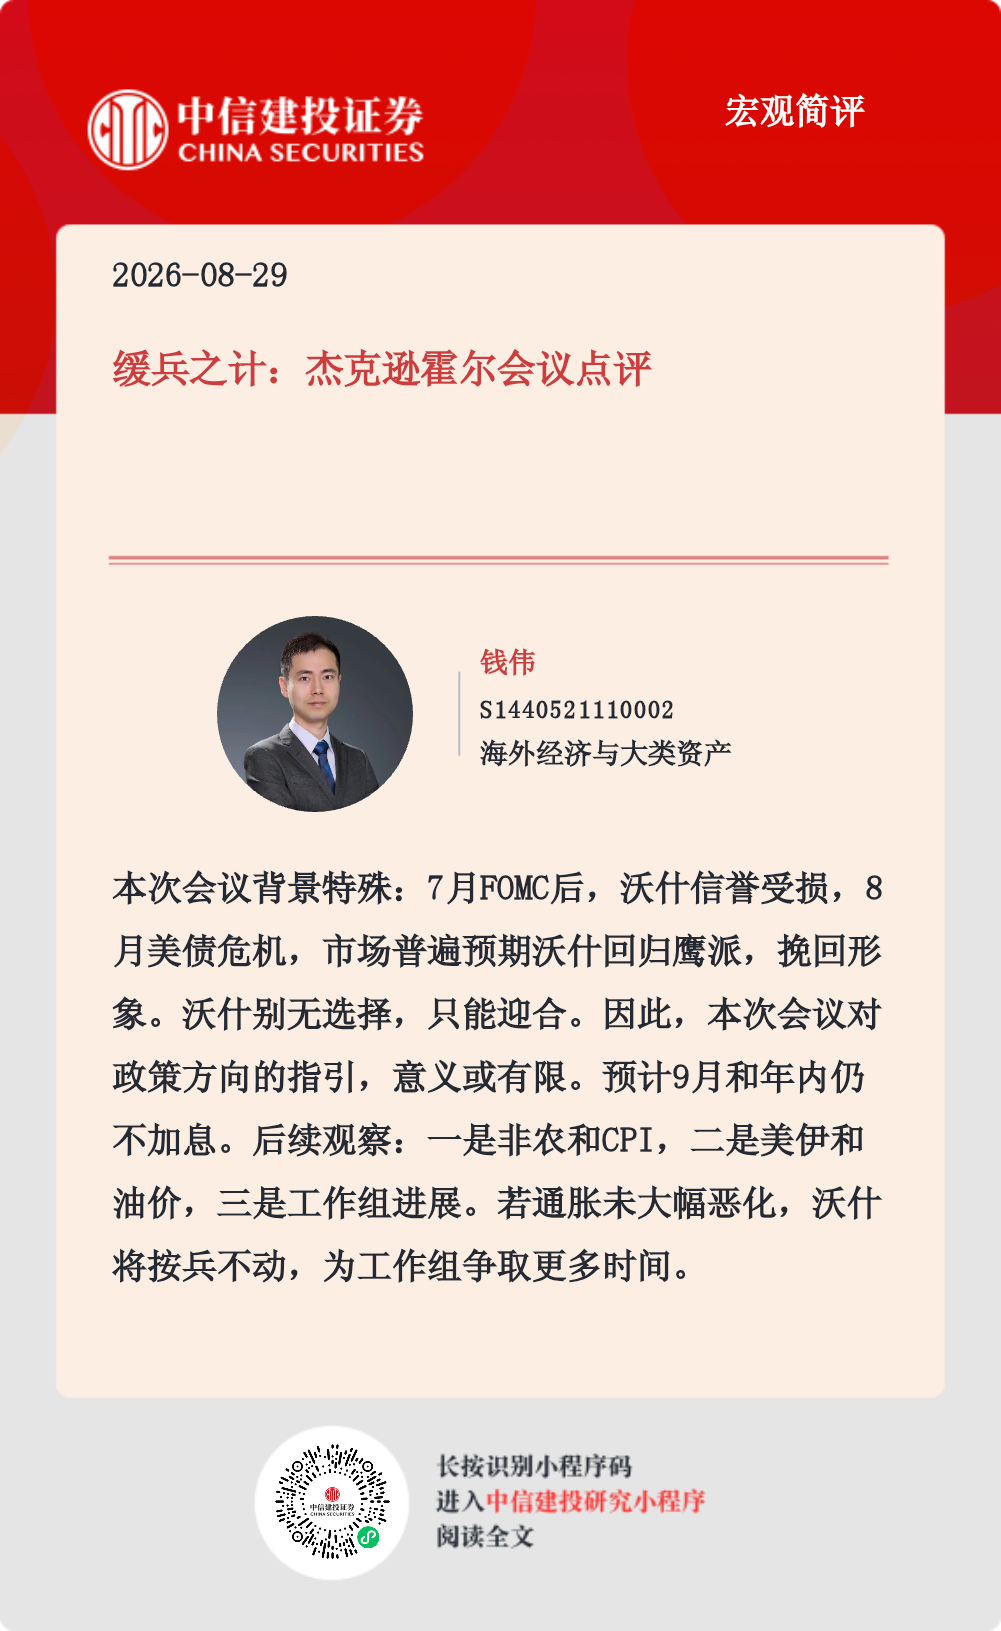
本次会议背景特殊:7月FOMC后,沃什信誉受损,8月美债危机,市场普遍预期沃什回归鹰派,挽回形象。沃什别无选择,只能迎合。因此,本次会议对政策方向的指引,意义或有限。
6月FOMC首秀、7月FOMC滑铁卢、8月杰克逊霍尔鹰派,市场波动极大,但沃什可能一直没变,摇摆的是市场的预期。
沃什的计划是什么?等待。等待更多的数据,等待工作组的结论,等待新框架被接受。
由于沃什对AI期待极高,目前利率不低、传统经济承压,其立场或中性偏鸽,加息的心理门槛实则较高。
预计9月和年内仍不加息。后续观察:一是非农和CPI,二是美伊和油价,三是工作组进展。若通胀未大幅恶化,沃什将按兵不动,为工作组争取更多时间。
市场方面,震荡过后,宽松交易或重来。
点击小程序查看报告原文 ]article_adlist-->
美联储主席沃什8月28日在杰克逊霍尔全球央行年会上发表主旨演讲。
一、市场将沃什发言解读为鹰派,加息预期升温
沃什讲话后,加息交易主导市场,股债商承压。9月加息概率从35%飙升至57%,2年期美债收益率蹿升11bp,创一个月新高,美股、黄金均下跌。
尽管沃什没有明确表示将考虑加息,但市场仍倾向于捕捉其偏鹰派的信号,包括:
(1)对通胀的表述,偏悲观
直接指出,价格稳定方面,数据令人担忧;通胀率仍高于2%目标,目前的主要关注点应当放在价格上。通胀在近期的进展有限,尤其提到,虽然今年夏天的PCE和CPI数据好于预期,但并未告诉潜在趋势有实质性改善;PCE的分项结构情况,超过3%的比例仍较高。
再次强调了2%的针对PCE的通胀目标是不变的,而不是其他指标(7月FOMC记者会上,曾暗示可能明年初修改上述目标)。
近期大宗商品价格的上涨值得关注(针对油价的问题)。
工资增长长期以来都未能被证明是未来通胀的可靠指标(目前工资增长在逐步回落)。
必须确信底层通胀正在向目标移动,清晰的、且足够快,否则还有工作要做(这可能是市场认为的加息指引)。
(2)对经济的表述,偏乐观
在之前两次会议上,沃什均未对经济进行系统的分析,本次会议上,则花费大量篇幅进行讨论,总体较为乐观。
例如:增长方面,就业稳健,居民消费和需求良好;金融方面,信用利差低、企业债发行强劲、信贷调查显示贷款标准松等,指出金融条件不算限制性;企业方面,提到股市盈利、资本开支上行等。
二、但沃什的改革诉求,仍在坚持,其立场可能并未变化,只是市场的预期波动
上述分析看,沃什的鹰派,主要体现在增长和通胀的判断上、以及重申对2% PCE目标的拥护,但并没有明确传达加息的指引。
相反,其政策新框架的几个关键环节,并没有变化。包括:
(1)沃什仍否定与市场充分沟通、前瞻指引的作用,甚至还在说投资者应该自己理性决策、不应依赖联储。
实盘开户配资服务(2)沃什对AI依旧抱有极大的期待。AI的影响放在全篇演讲的第一个讲,相信AI会对经济和政策产生深远影响。
(3)保持着和工作组的沟通。尤其提到,将在生产力和就业工作组的协助下,共同思考AI影响等问题,早期沟通令人鼓舞。
(4)将努力构建更可靠的模型和更健全的规则。
这意味着,沃什仍将基于“AI带来生产力变化”这一关键因子,构建其新的政策框架。在新的框架出炉前,沃什并不想过多的指引市场,确立政策方向。
三、本次会议背景特殊,沃什迎合市场;关注油价、CPI走势,基准情形下,仍预期9月和年内不加息
7月FOMC会议后,沃什信誉受损,叠加近期美债危机,本次杰克逊霍尔会议前,市场普遍预期其会回归鹰派,挽回形象。这一特殊背景下,沃什的选择有限,只能迎合市场,实际发言情况,与此基本相符。
元股证券:ygzq.hk
从6月FOMC首秀,到7月FOMC滑铁卢,再到8月杰克逊霍尔会议鹰派,其实沃什的立场可能一直没变,其计划就是:等待。等待更多的数据出炉,等待工作组的结论出炉,等待新框架的出炉,等待更多AI影响的出炉。
市场的波动较大,更多是市场自身的预期出现摇摆。不是沃什的“脑”在变,而是市场的“心”在变。
我们仍认为,由于沃什对AI生产力的期待较高,目前总体利率水平不低,传统经济下行压力存在,其立场或中性偏鸽,触发其加息的门槛实则较高。
虽然市场重新交易加息,但是否意味着后续加息概率上升,仍有较大不确定性。9月观察三大要素:一是,非农和CPI数据,二是,美伊冲突和油价,三是,工作组的研究进展。若CPI和油价没有系统性恶化,沃什或仍按兵不动,等待工作组的结论,预计9月FOMC仍不加息。市场方面,震荡过后,宽松交易可能重来。
美国通胀上行超预期,美国经济增长超预期,导致美联储货币政策继续收紧,美元大幅升值,美债利率上行,美股继续下跌,商业银行破产危机,以及新兴市场出现货币和债务危机。美国经济衰退超预期,导致金融市场出现流动性危机,联储被迫转向宽松。欧洲能源危机超预期,欧元区经济陷入深度衰退,全球市场陷入动荡,外需萎缩,政策面临两难。全球地缘风险加剧,中美关系恶化超预期,大宗商品、运输出现不可控因素,逆全球化程度进一步加深,供应链持续被破坏,相关资源争夺恶化。
钱伟:中信建投证券海外经济与大类资产首席分析师,复旦大学经济学博士,2020年加入中信建投研究所,覆盖海外宏观、大类资产、出口、汇率、资金流动等。
证券研究报告名称:《缓兵之计:杰克逊霍尔会议点评》
对外发布时间:2026年8月29日
报告发布机构:中信建投证券股份有限公司
本报告分析师:
钱伟 SAC 编号:S1440521110002
近期热门视频 ]article_adlist-->更多精彩视频,尽在中信建投证券研究视频号,欢迎关注~ ]article_adlist-->
重要提示及免责声明
重要提示:
通过本订阅号发布的观点和信息仅供中信建投证券股份有限公司(下称“中信建投”)客户中符合《证券期货投资者适当性管理办法》规定的机构类专业投资者参考。因本订阅号暂时无法设置访问限制,若您并非中信建投客户中的机构类专业投资者,为控制投资风险,请您请取消关注,请勿订阅、接收或使用本订阅号中的任何信息。对由此给您造成的不便表示诚挚歉意,感谢您的理解与配合!
]article_adlist-->免责声明:本订阅号(微信号:中信建投证券研究)为中信建投证券股份有限公司(下称“中信建投”)研究发展部依法设立、独立运营的唯一官方订阅号。
本订阅号所载内容仅面向符合《证券期货投资者适当性管理办法》规定的机构类专业投资者。中信建投不因任何订阅或接收本订阅号内容的行为而将订阅人视为中信建投的客户。
本订阅号不是中信建投研究报告的发布平台,所载内容均来自于中信建投已正式发布的研究报告或对报告进行的跟踪与解读,订阅者若使用所载资料,有可能会因缺乏对完整报告的了解而对其中关键假设、评级、目标价等内容产生误解。提请订阅者参阅中信建投已发布的完整证券研究报告,仔细阅读其所附各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。
中信建投对本订阅号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。本订阅号中资料、意见等仅代表来源证券研究报告发布当日的判断,相关研究观点可依据中信建投后续发布的证券研究报告在不发布通知的情形下作出更改。中信建投的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本订阅号中资料意见不一致的市场评论和/或观点。
本订阅号发布的内容并非投资决策服务,在任何情形下都不构成对接收本订阅号内容受众的任何投资建议。订阅者应当充分了解各类投资风险,根据自身情况自主做出投资决策并自行承担投资风险。订阅者根据本订阅号内容做出的任何决策与中信建投或相关作者无关。
本订阅号发布的内容仅为中信建投所有。未经中信建投事先书面许可,任何机构和/或个人不得以任何形式转发、翻版、复制、发布或引用本订阅号发布的全部或部分内容,亦不得从未经中信建投书面授权的任何机构、个人或其运营的媒体平台接收、翻版、复制或引用本订阅号发布的全部或部分内容。版权所有,违者必究。
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
正配网提示:本文来自互联网,不代表本网站观点。