来源:科壹观察
8月11日,北交所上市委2026年第75次审议会议通过了北京天广实生物技术股份有限公司(简称:天广实)的IPO申请,“无审议意见”,但问询两个问题,一是产品商业化,二是业绩可持续性。
元股证券:ygzq.hk
值得关注的是,天广实处于持续亏损的“命格”,截至2025年末累计亏损18.52亿元,其产品行业化前景、销售预期的达成、货币资金储备及现金流状况等,都直接决定着公司能否“活下去”。
本次北交所IPO,天广实拟募资3.49亿元,远低于该公司此前申报科创板IPO时15.9亿元的募资规模,本次上市募资能否解决公司持续运营资金需求,需要打上一个大大的问号。同时,考虑到天广实此前科创板、港交所两次申报上市失败,本次北交所上市是为了从根本上解决发展资金问题,还是纯粹为了实控人及一众投资者的“证券化”退出、给一个交代,犹未可知。
因此,接下来如果天广实能够顺利发行,参与战略认购的投资者、二级市场投资者都应该透视风险,审慎参与。
据官网信息,天广实目前仅有一款产品上市。
财务指标:天广实处于持续亏损状态,尚未形成正常化营收,累计未弥补亏损18.52亿元,且2026年业绩没有改观
配资炒股
股权架构:天广实在册股东55名,实控人李锋拥有美国永久居留权,控制36.8211%表决权,2个员工持股平台股权激励60名员工,38家机构股东属于私募投资基金或管理人。
重要风险:核心产品面临四重风险(MIL62不同适应症存在商业化销售不及预期、市场准入进程不及预期、市场竞争加剧、拓展不及预期的风险);尚未盈利,公司维持运营依赖外部融资。
中介机构
更换会所。前次申报科创板IPO,天广实聘请的中介机构是中金公司、信永中和、中伦律所。本次北交所上市,保荐机构和律所没有变动,但保荐人和签字律师进行了更换;会计师事务所更换为天健。
保荐机构:中金公司,保荐代表人:漆遥,王慧
会所:天健,签字会计师:赖兴恺,沈佳盈
律所:北京中伦,签字律师:曹美璇,李科峰,孙方
【重点问询】
三度问询核心产品!面临强大竞对“罗氏制药”
上会现场,北交所上市委重点问询天广实2个问题:核心产品商业化、经营业绩持续性,其中涉及至关重要的现金流问题。其中,“核心产品商业化前景”在第一、二轮问询中也是作为第一个问题首当其中地提出问询。
值得关注的是,天广实核心产品的竞争对手是瑞士罗氏制药,实力强大。
北交所上市委审议会议对天广实提出问询的主要问题:
关于核心产品商业化前景。请发行人结合国家医保申报情况、销售团队搭建与销售渠道布局、主要销售策略与阶段性目标,说明公司核心产品市场推广情况,实现销售收入进度是否达到预期。请保荐机构核查并发表明确意见。
关于经营业绩可持续性。请发行人结合当前货币资金储备、未来各年度预计研发开支、产品商业化推广投入等,说明现金流承压下经营风险应对措施及有效性。请保荐机构、申报会计师核查并发表明确意见。
上市委问询中的“核心产品”指的是天广实的MIL62产品,科壹观察注意到,在第一轮、二轮问询中,均涉及到产品商业化问题,包括临床进展、研发管线进展、CDMO业务的开展模式等及其风险。
披露资料显示,2023年中国适用MIL62治疗的中重度PMN患者人数达141万人,当前市场上无针对PMN的特效药物获批。
国家药品监督管理局药品审评中心于2023年6月28日将MIL62纳入“突破性治疗”药物品种,拟定适应症为原发性膜性肾病。全球范围内尚无针对PMN适应症获批上市的特效药物,中国范围内仅有两款药物处于临床三期阶段,分别是天广实的MIL62和瑞士罗氏制药的奥妥珠单抗。
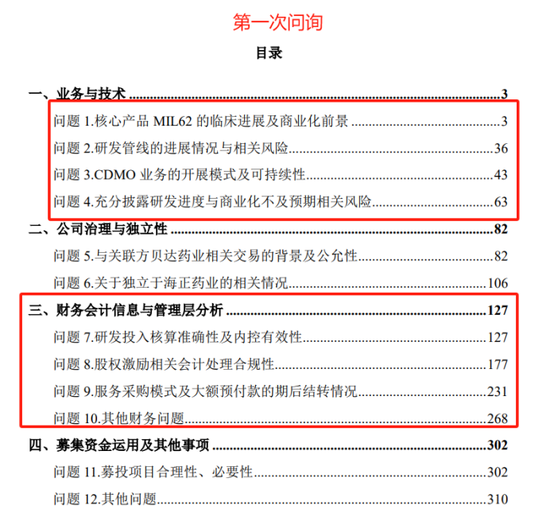
第一轮问询中,有关“业务与技术”,天广实被问询了4个问题,包括:核心产品MIL62的临床进展及商业化前景,研发管线的进展情况与相关风险,CDMO业务的开展模式及可持续性,充分披露研发进度与商业化不及预期相关风险。
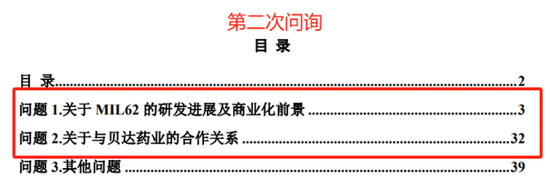
第二轮问询中,天广实再次被问询“关于MIL62的研发进展及商业化前景”。

问询回复中,天广实“进一步说明该药品上市预期”,《招股书》进一步披露了该产品的最新进展。
MIL62治疗NMOSD适应症的临床III期试验已经完成并且取得揭盲临床数据,并在同步准备相关NDA文件,预计将于2025年第二季度提交首个NDA申请。天广实计划在MIL62治疗PMN适应症完成76周随访工作后,于2025年第三季度提交第二项适应症的NDA申请。MIL62治疗视神经脊髓炎谱系疾病(NMOSD)适应症已于2026年2月获批上市。
核心产品四重风险。据《招股书》,天广实的MIL62可能存在销售不及预期的风险,具体包括4个重要风险:MIL62不同适应症存在短期内商业化销售不及预期的风险,MIL62可能存在市场准入进程不及预期的风险,MIL62不同适应症的市场竞争加剧风险,MIL62可能存在适应症拓展不及预期的风险。
资金问题直接关系到经营的持续性和业绩持续性。
在第一轮问询中,有关“财务会计信息与管理层分析”,天广实被问询4个问题,包括:研发投入核算准确性及内控有效性、股权激励相关会计处理合规性、服务采购模式及大额预付款的期后结转情况及其他财务问题。
【上市标准】
北交所第四套上市标准
天广实选择北交所《上市规则》第2.1.3条第一款第(四)项规定的标准:(四)预计市值不低于15亿元,最近两年研发投入合计不低于5,000万元。
结合同行业上市公司的市研率情况及最近一次融资情况等因素进行合理预计,天广实预计市值不低于15亿元;2024年度、2025年度研发投入分别为18,875.28万元、18,116.63万元,最近两年研发投入合计36,991.91万元,不低于5,000万元,符合北交所第四套上市标准。
【发行计划】
募资3.49亿元,能否持续运营尚需观察
天广实本次北交所IPO,拟向不特定合格投资者公开发行股票不超过4,705,150股(未考虑超额配售选择权)或不超过5,410,922股(全额行使超额配售选择权);且发行后公众股东持股占比不低于25%;拟募资3.49亿元,用于:创新生物药研发及临床项目投入(2.89亿元)、补充流动资金(6,000万元)。
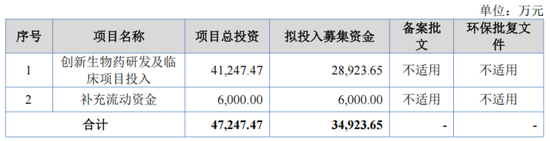
这次募资规模远低于前次申报科创板15.9亿元的募资规模,能否解决资金需求存疑。
据上交所披露信息,天广实曾于2020年9月28日申报科创板上市,2020年11月2日问询,2021年3月29日终止。此后,天广实转场申报港股上市,但也是无果而终。
从公开信息看,天广实依赖外部融资维持运营,持续进行股权融资、债权融资。
2023年8月,该公司完成了向贝达药业的定向增发,募集资金1.5亿元;2024年3月,完成了向产业升级基金等四个主体的定向增发,募集资金2.18亿元。截至2025年12月31日,天广实短期借款11,184.26万元,货币资金余额11,677.76万元。
【主营业务】
创新型抗体靶向药,一款产品已上市
天广实是一家专注于创新型抗体靶向药物研发及产业化的生物制药企业。
天广实共有9个在研产品管线,其中核心产品MIL62治疗视神经脊髓炎谱系疾病(NMOSD)以及治疗原发性膜性肾病(PMN)两个适应症已获批,其他2个不同适应症的III期临床试验正在进行中。此外,公司尚有8个产品处于临床II期或I期试验阶段。
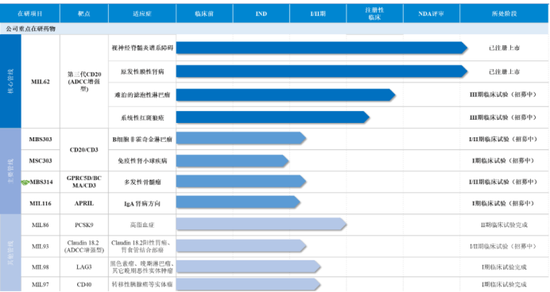
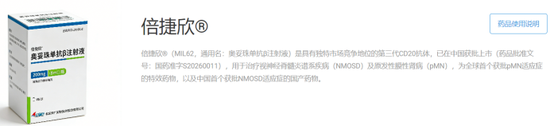
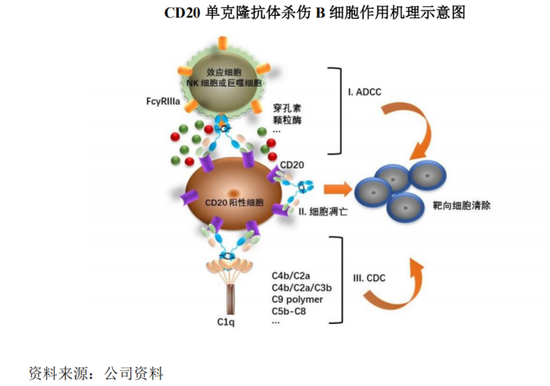
核心产品MIL62是天广实自主研发的一种创新型第三代CD20重组人源化单克隆抗体,获得国家重大新药创制专项支持,所开发的多项适应症拥有较好的市场前景和商业预期。MIL62治疗视神经脊髓炎谱系疾病(NMOSD)适应症已于2026年2月获批上市,为中国首个获批NMOSD的国产特效药物。
【财务分析】
累亏18.52亿元,2026年业绩仍无改观
作为创新药企业,天广实处于持续亏损状态,累计未弥补亏损18.52亿元。该公司有新产品上市,但还没有对业绩产生积极响应。
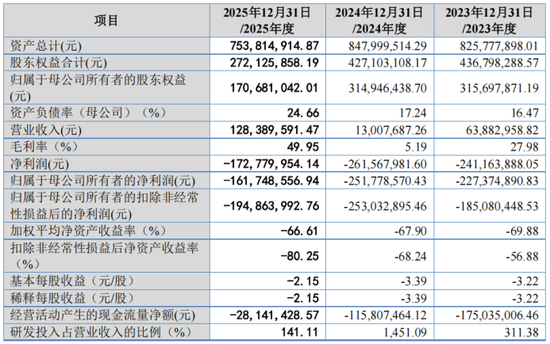
报告期各期,天广实实现营业收入分别为6,388.30万元、1,300.77万元及12,838.96万元;归属于母公司所有者的净利润分别为-22,737.49万元、-25,177.86万元及16,174.86万元,扣除非经常性损益后归属于母公司所有者的净利润分别为-18,508.04万元、-25,303.29万元及-19,486.40万元。
报告期各期,天广实的研发投入分别为19,892.07万元、18,875.28万元及18,116.63万元,。
截至2025年12月31日,天广实累计未弥补亏损为-185,233.37万元。
如上所述,2026年2月,天广实核心产品MIL62治疗视神经脊髓炎谱系疾病(NMOSD)适应症已经获批上市,但其业绩仍然没有多少改观。
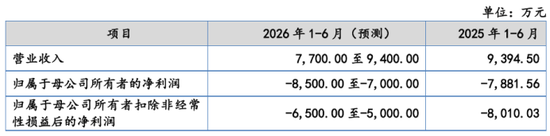
据《招股书》披露,2026年1-6月,天广实预计实现营业收入7,700.00至9,400.00万元,预计营业收入较上年同期变动-18.04%至0.06%;预计归属于母公司所有者的净利润为-8,500.00至-7,000.00万元,较上年同期变动7.85%至-11.19%;预计归属于母公司所有者扣除非经常性损益后的净利润为-6,500.00至-5,000.00万元,较上年同期变动-18.85%至-37.58%。
【股权架构】李锋控制36.8211%表决权,2平台股权激励60名员工,38只私募基金上车
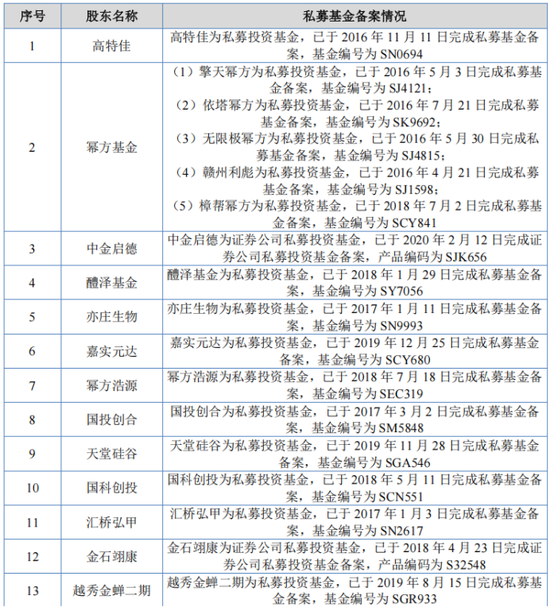
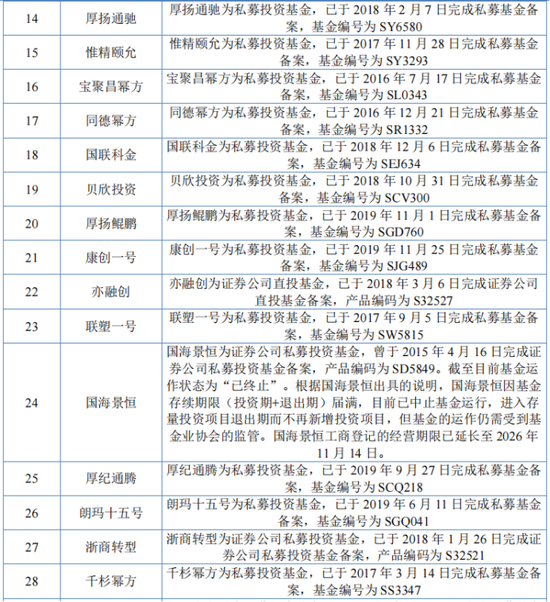
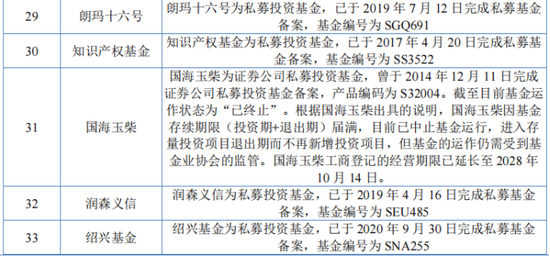
天广实有在册股东55名:李锋控制36.8211%表决权,2个员工持股平台股权激励60名员工。51家机构股东(幂方系旗下5只股权投资基金持股),13家不属于私募投资基金,其余38家机构股东已在中国证券投资基金业协会进行了私募基金备案。
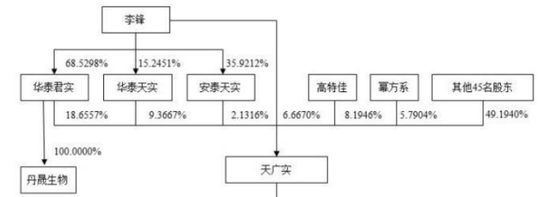
控股股东为华泰君实,直接持有天广实14,004,786股股份,占公司总股本的18.6557%,能够对天广实股东会的决议产生重大影响。
实际控制人为李锋,直接持有天广实6.6670%的股份,通过其控制的华泰君实间接控制公司18.6557%股份表决权,通过其控制的华泰天实间接控制公司9.3667%股份表决权,通过其控制的安泰天实间接控制公司2.1316%股份表决权,合计控制公司36.8211%股份表决权。
李锋,男,1972年12月出生,中国国籍,拥有美国永久居留权,博士研究生学历,生物化工专业,高级工程师。2002年5月至2004年6月任美国泰诺克斯公司工程师,2004年6月至2006年9月任美国安进公司资深科学家,2006年10月至2011年4月任美国基因泰克公司研发部主任工程师,2011年9月至2012年2月任天广实研发总监,2012年2月至今任天广实总经理,2018年3月至今任天广实董事长。
华泰天实、安泰天实系发行人实际控制人李锋担任普通合伙人及执行事务合伙人的有限合伙企业,为华泰君实、李锋的一致行动人。
2个员工持股平台股权激励60人。
华泰天实是天广实的员工持股平台,全部合伙人均为公司员工或前员工;安泰天实也是天广实的员工持股平台,全部合伙人均为公司员工。
华泰天实的有限合伙人(股权激励员工)人数有34名;安泰天实的有限合伙人(股权激励员工)人数有26名。
天广实的38家机构股东属于私募投资基金或管理人,分别为:高特佳、幂方基金、幂方浩源、宝聚昌幂方、同德幂方、千杉幂方、中金启德、醴泽基金、亦庄生物、嘉实元达、国投创合、国科创投、天堂硅谷、汇桥弘甲、金石翊康、越秀金蝉二期、厚扬通驰、惟精颐允、国联科金、贝欣投资、厚扬鲲鹏、康创一号、亦融创、联塑一号、国海景恒、厚纪通腾、朗玛创投旗下的朗玛十五号和十六号、浙商转型、知识产权基金、国海玉柴、润森义信、绍兴基金、产业升级基金。


海量资讯、精准解读,尽在新浪财经APP
责任编辑:孙同怀 在线炒股
正配网提示:本文来自互联网,不代表本网站观点。